Os seguros para MEIs vêm ganhando espaço no mercado brasileiro com a criação de produtos mais acessíveis e adaptáveis à realidade de microempreendedores e pequenos empresários. Segundo estimativa da Federação Nacional de Seguros Gerais, apenas duas em cada dez empresas ativas no país contam atualmente com algum tipo de seguro empresarial.
As barreiras à contratação vão desde o desconhecimento sobre as apólices até as dificuldades financeiras enfrentadas por quem empreende. Ainda assim, o cenário começa a mudar. De janeiro a novembro do ano passado, a arrecadação com seguros empresariais cresceu 14% em relação ao mesmo período de 2024, impulsionada pela diversificação dos produtos oferecidos pelas seguradoras.
Com valores a partir de R$ 10 por mês, os seguros passaram a atender microempreendedores individuais, micro e pequenas empresas, além de negócios de maior porte. As coberturas também se tornaram mais abrangentes, incluindo desde a substituição de equipamentos roubados até o pagamento de aluguel em casos de paralisação das atividades provocada por eventos climáticos, conforme a apólice contratada.
Para Jarbas Medeiros, presidente da Comissão de Riscos Patrimoniais Massificados da FenSeg, o seguro empresarial funciona como um produto modular. “O seguro empresarial é um único produto, que pode englobar várias coberturas. Isso é modular, e pode ser feito com a ajuda do corretor. A única obrigatória é a cobertura de incêndio. Além dela, o corretor pode, junto com o cliente, entender a necessidade, de acordo com a natureza do negócio e da região”, explicou, em entrevista ao EXTRA.
Segundo ele, o tipo de atividade influencia diretamente na escolha das coberturas. Negócios de rua, por exemplo, costumam demandar proteção contra roubo, enquanto escritórios em andares altos apresentam outros tipos de risco. “Além disso, as apólices têm serviços adicionais muito benéficos para os empreendedores se preocuparem de fato em apenas tocarem seus negócios”, completou.
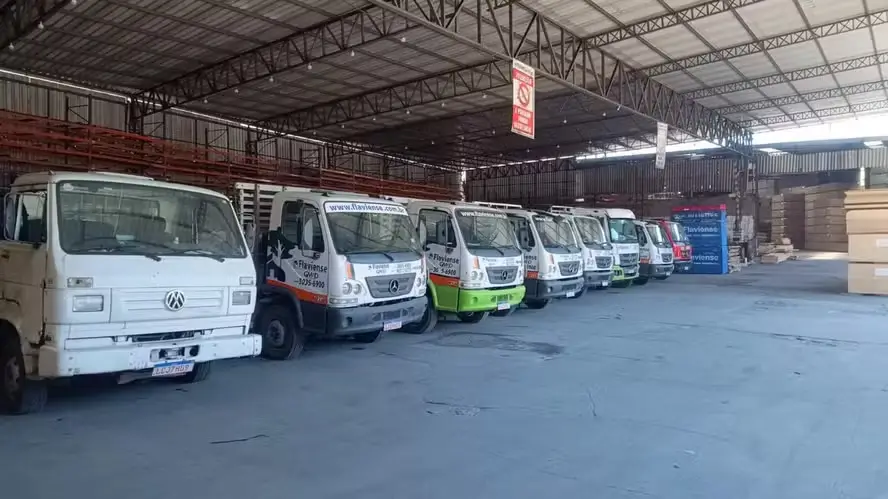
A experiência prática mostra que a adequação do seguro ao longo do tempo é comum. “Quando a madeireira passou a ter caminhões para entrega, contratamos o seguro contra roubo e também a cobertura de prejuízos próprios e de terceiros em caso de acidentes. Com o passar do tempo, nosso olhar foi ficando mais criterioso para o produto. Achamos que não valiam a pena as coberturas contra roubo e para prejuízos próprios, mas mantivemos a outra. No caso de uma batida do caminhão, o seguro cobre o prejuízo de terceiros. Nunca tivemos problema para acionar a seguradora. E a apólice tem reboques e serviço mecânico, o que a gente usa”, relatou Flávio Aurélio, sócio da madeireira Flaviense, em depoimento ao EXTRA.
Para Marcos Mendes, coordenador de Capitalização e Serviços Financeiros do Sebrae Rio, o seguro ainda é visto como custo extra por muitos empreendedores. “O empreendedor está sempre no limite e vê o seguro como custo extra. Mas um sinistro pode ser uma perda irreversível. O seguro significaria a garantia de sobrevivência do negócio, pois atrás do CNPJ tem um CPF”, afirmou. Ele destaca que, antes da contratação, é essencial avaliar o impacto financeiro de uma possível perda e a capacidade de pagamento mensal.
Com planos cada vez mais acessíveis e coberturas personalizáveis, os seguros para MEIs avançam como uma ferramenta de proteção e continuidade para pequenos negócios, reduzindo riscos em um ambiente econômico ainda desafiador.